

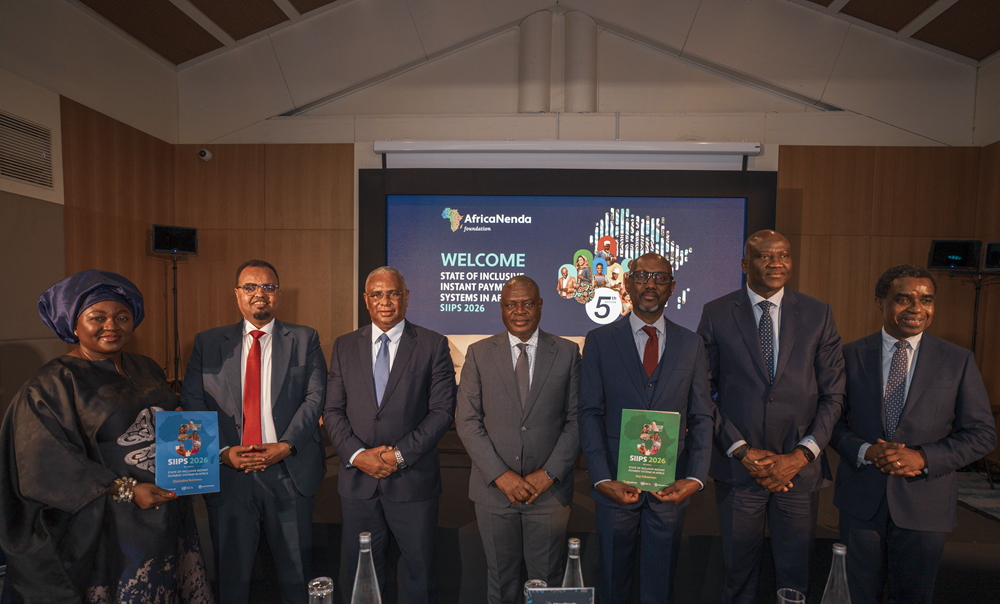
Les économies africaines dotées de systèmes de paiement instantané affichent un PIB par habitant environ 17 % supérieur à celui des économies qui n’en disposent pas, selon le rapport SIIPS 2026, diffusé ce jeudi.
L’Afrique franchit une nouvelle étape dans le développement de ses paiements numériques. Au-delà de la multiplication des infrastructures, leur contribution à l’activité économique commence désormais à être quantifiée.
C’est la principale nouveauté de la cinquième édition du rapport sur l’état des lieux des systèmes de paiement instantané inclusifs en Afrique (SIIPS 2026), publié par AfricaNenda Foundation, en collaboration avec le Groupe de la Banque mondiale et la Commission économique des Nations Unies pour l’Afrique (CEA).
Cette édition introduit une analyse économétrique portant sur 54 économies africaines entre 2011 et 2025, afin d’évaluer les effets de l’adoption des systèmes de paiement instantané (SPI) sur l’inclusion financière et la croissance économique.
Les résultats indiquent que le niveau du produit intérieur brut (PIB) par habitant est environ 17 % supérieur dans les économies ayant adopté un SPI, comparativement à celles qui n’en disposent pas.
La part des dépenses publiques dans le PIB y est également supérieure de 0,8 point de pourcentage.
Le rapport précise qu’il s’agit d’une hausse ponctuelle mais durable du niveau de revenu, qui se matérialise au cours des années suivant l’adoption d’un système de paiement instantané, et non d’une accélération permanente du rythme de croissance.
Les auteurs soulignent toutefois que ces résultats restent préliminaires et nécessitent des données supplémentaires pour être consolidés.
« Les systèmes de paiement instantané ne sont pas de simples infrastructures de paiement. Ils constituent des infrastructures économiques à part entière », a déclaré Robert Ochola, directeur général d’AfricaNenda, dans son discours d’ouverture.
39 systèmes en service en 2026
Cette évolution intervient alors que les infrastructures de paiement poursuivent leur expansion sur le continent. En juillet 2026, l’Afrique comptait 39 systèmes de paiement instantané, contre 29 en 2022. Ces dispositifs couvrent 43 pays à travers 35 systèmes nationaux et quatre systèmes régionaux.
Quatre nouveaux systèmes ont été lancés entre juillet 2025 et juillet 2026 : BurundiPay au Burundi, NimbaPay en Guinée, Pay Na-Na au Libéria et PI-SPI dans l’Union économique et monétaire ouest-africaine (UEMOA).
La progression concerne également les usages. En 2025, les systèmes recensés ont traité 71,42 milliards de transactions, pour une valeur totale de 1 828 milliards de dollars. Le volume des opérations a progressé en moyenne de 28 % par an entre 2021 et 2025, contre 11 % pour leur valeur.
Pour Robert Ochola, l’enjeu ne réside cependant pas uniquement dans la rapidité de déploiement des infrastructures. « La réussite se mesure avant tout à ce qui se passe une fois les infrastructures déployées », a-t-il insisté, évoquant notamment l’évolution du nombre de transactions et les bénéfices retirés par les entreprises.
Le Libéria illustre cette accélération : les fonctionnalités nécessaires aux paiements de l’État aux particuliers y ont été déployées en 72 jours, tandis que l’interopérabilité des paiements entre particuliers a été mise en place en 111 jours, selon le dirigeant d’AfricaNenda.
Au Rwanda, les paiements entre particuliers sont passés d’environ 20,3 millions à 134,1 millions de transactions, tandis que leur valeur est passée de 51,5 millions à 5,95 milliards de dollars sur les périodes de référence présentées dans son discours. AfricaNenda précise que ces périodes ne sont pas de même durée.
La confiance, condition de la prochaine étape
Malgré ces avancées, l’utilisation régulière des paiements numériques reste confrontée à des difficultés. L’enquête menée auprès de 1 403 utilisateurs dans 15 marchés africains montre que 55 % continuent de recourir aux espèces pour environ la moitié de leurs transactions. Seuls 33 % utilisent majoritairement des moyens de paiement numériques.
La fraude, les échecs de transactions, les doublons et les erreurs de destinataire figurent parmi les facteurs susceptibles d’éroder la confiance. Le rapport relève notamment que 33 % des utilisateurs ayant rencontré un problème ne le signalent jamais.
Pour AfricaNenda, la prochaine étape consiste donc à dépasser le simple accès aux services financiers pour favoriser leur utilisation effective, renforcer la résilience des ménages et ouvrir de nouvelles perspectives économiques aux petites entreprises.
« Notre réussite ne se mesurera ni au nombre de systèmes de paiement que nous aurons mis en place ni aux milliers de milliards de dollars qui y transiteront. Elle se mesurera à travers l’impact que nous aurons sur la vie des populations », a conclu Robert Ochola.
AC/Sf/APA